Deblokada računa, FINA i ovrhe u predstečaju: što se stvarno događa nakon otvaranja postupka?
04.09.2026Autor: Saša Rendulić, osnivač Maneo d.o.o. — 15 godina u predstečajnim postupcima
Autor: Saša Rendulić, osnivač Maneo d.o.o. — 15 godina u predstečajnim postupcima
Odgovor u 60 sekundi
Samo podnošenje prijedloga za predstečajni postupak ne znači automatsku deblokadu računa. Ključni učinak nastupa nakon što sud otvori postupak i FINA primi rješenje: tada nastaje deblokada računa. Dug ne nestaje, nego se utvrđuje i namiruje prema potvrđenom planu. Deblokada ima poslovni smisao samo ako tvrtka može uredno plaćati nove obveze.
Blokada nastaje kada na računima nema dovoljno sredstava za izvršenje evidentiranih osnova za plaćanje. U redovnom režimu račun se deblokira nakon potpunog namirenja osnova ili druge zakonom predviđene promjene u njihovoj provedbi. Predstečajni postupak uvodi poseban režim jer želi omogućiti kolektivno restrukturiranje umjesto pojedinačne utrke vjerovnika.
To ne znači da je cilj predstečaja samo tehnički osloboditi račun. Zakonska svrha postupka je urediti odnos dužnika i vjerovnika, spriječiti nesposobnost za plaćanje i održati djelatnost. Ako tvrtka nakon deblokade nema maržu, kupce, dobavljače, imovinu ili novac za nove plaće i poreze, postupak samo privremeno odgađa isti problem.
Uprava zato prije podnošenja prijedloga mora odgovoriti na tri pitanja: koliko novca će postati raspoloživo nakon promjene režima provedbe, koje se osnove i dalje mogu izvršavati te kako će se prvi raspoloživi priljevi koristiti za održavanje poslovanja.
Predstečaj počinje prijedlogom dužnika nadležnom trgovačkom sudu, ali učinci prema FINA-i ovise o sudskoj odluci i trenutku kada FINA primi rješenje o otvaranju. Zbog toga treba razlikovati fazu pripreme, datum podnošenja, datum otvaranja i datum operativne provedbe rješenja.
Između podnošenja i otvaranja uprava mora postupati oprezno, čuvati imovinu, kontrolirati plaćanja i pripremiti računovodstvenu podjelu starih i novih obveza.
| Faza | Pravni i operativni događaj | Ključna upravljačka radnja |
|---|---|---|
| Priprema | Utvrđuju se vjerovnici, razlozi krize, dokumentacija i plan restrukturiranja. | Izraditi cash-flow, plan plaćanja i mapu osnova u FINA-i. |
| Podnošenje prijedloga | Sud zaprima prijedlog i provjerava pretpostavke. | Ne pretpostavljati deblokadu; ograničiti nove obveze i pratiti račun dnevno. |
| Otvaranje postupka | Sud objavljuje rješenje i pokreću se rokovi prijave tražbina. | Aktivirati komunikaciju s bankama, dobavljačima, radnicima i računovodstvom. |
| Primitak rješenja u FINA-i | FINA prestaje izvršavati osnove na koje predstečaj utječe, uz iznimke. | Primijeniti unaprijed odobrenu matricu plaćanja i podjelu staro/novo. |
| Potvrda plana | Stare obveze dobivaju novi tretman prema pravomoćnom planu. | Uspostaviti kalendar obroka i nadzor provedbe. |
Od dana primitka rješenja o otvaranju predstečajnog postupka FINA prestaje izvršavati većinu osnova za plaćanje evidentiranih na teret dužnika koje se odnose na tražbine obuhvaćene postupkom. Time se prekida pojedinačna prisilna naplata i stvara prostor za kolektivni plan.
Postoje zakonske iznimke, osobito za određene posebno zaštićene tražbine, uključujući određena prava radnika, kao i za druge osnove na koje predstečaj ne utječe. Zbog toga svaku osnovu treba klasificirati prema vjerovniku, datumu nastanka, pravnoj osnovi i zakonskom tretmanu.
FINA-ina evidencija nije zamjena za knjigovodstvenu i pravnu analizu. Jedna osnova može sadržavati glavnicu, kamatu i trošak, a iza nje mogu postojati jamci, sudužnici ili založna prava. Deblokada računa ne znači prestanak tih prava.
Najvažnije razlikovanje
Prestanak izvršavanja osnove nije otpis duga. Tražbina ostaje predmet prijave, utvrđivanja, eventualnog osporavanja, glasovanja i namirenja prema planu restrukturiranja.
Tijekom predstečajnog postupka primjenjuje se poseban režim i na nove zahtjeve za prisilnu naplatu koji se odnose na stare tražbine obuhvaćene postupkom. Međutim, obveze nastale nakon otvaranja, kao i tražbine na koje predstečaj ne utječe, mogu imati drukčiji tretman. Iako rijeđe, ali nakon otvaranja predstečaja postoji rizik nove blokade ako društvo ne plati novu plaću, porez, doprinos…… U tom slučaju može nastati novi problem koji nije riješen starom predstečajnom nagodbom.
Kod zadužnica i drugih osnova potrebno je utvrditi kada je isprava izdana, koju tražbinu osigurava, kada je tražbina nastala i utječe li predstečajni postupak na konkretnu naplatu. Sama činjenica da je instrument predan FINA-i ne daje potpun odgovor o pravnom položaju.
Stečajni zakon posebno uređuje postupanje s mjenicama, čekovima i određenim nalozima za plaćanje izdanim prije otvaranja predstečaja. Mjenica i zadužnica se mogu prezentirati, ali se u propisanim okolnostima ne naplaćuju na teret računa tijekom i nakon trajanja postupka.
Posebno treba analizirati prava prema jamcima i sudužnicima.
Status sredstava koja su zaplijenjena, prenesena ili rezervirana ovisi o trenutku provedbe i pravnom režimu konkretne osnove. Uprava mora pribaviti aktualni pregled FINA-e i bankovnih računa te utvrditi što je stvarno raspoloživo, a što je već preneseno ili pravno opterećeno.
Likvidnosni plan ne smije uključivati sredstva samo zato što su vidljiva na bankovnom izvodu ako njima društvo ne može slobodno raspolagati. Razlika između knjigovodstvenog salda i raspoloživog salda mora biti jasna.
Nakon pravomoćne potvrde plana zakon uređuje daljnje postupanje FINA-e s osnovama koje su prestale biti izvršavane i sa zaplijenjenim sredstvima. Operativna provedba treba se koordinirati s FINA-om, bankom i računovodstvom kako bi se izbjeglo dvostruko plaćanje ili pogrešno knjiženje.
Ako se postupak obustavi bez potvrde plana, u pravilu prestaje zaštitni režim zbog kojeg je FINA zaustavila izvršenje starih osnova. Ovrha se može nastaviti, osim u posebnim situacijama poput podmirenja obveza.
To je jedan od najvećih rizika nepripremljenog predstečaja. Tvrtka tijekom postupka može potrošiti raspoloživu likvidnost, izgubiti dio dobavljačkog povjerenja i zatim se ponovno naći pod punim pritiskom starih osnova.
Zbog toga prije otvaranja treba procijeniti podršku ključnih vjerovnika, izvedivost plana, financiranje trajanja postupka i alternativni scenarij. Predstečaj nije besplatno vrijeme, nego ograničeno razdoblje u kojem se mora postići mjerljiv napredak.
Prvi raspoloživi novac često stvara velik pritisak različitih sudionika. Dobavljači traže uplatu, radnici očekuju plaću, vlasnik želi vratiti pozajmicu, a uprava nastaviti odgođene investicije. Bez unaprijed usvojene matrice plaćanja sredstva se mogu potrošiti prije nego što se zaštiti osnovno poslovanje.
Preporučljivo je uspostaviti dnevni treasury pregled i tjedni odbor za likvidnost. Plaćanja se rangiraju prema zakonskom statusu, nužnosti za prihod, riziku prekida poslovanja i raspoloživom novcu. Veća plaćanja odobravaju najmanje dvije odgovorne osobe.
Stare i nove obveze moraju biti odvojene u kontnom planu ili pomoćnoj evidenciji. Svako plaćanje treba imati oznaku iz kojeg razloga je dopušteno i na koji se tjedan cash-flowa odnosi. Takva evidencija štiti upravu i olakšava izvještavanje povjereniku, sudu i vjerovnicima.
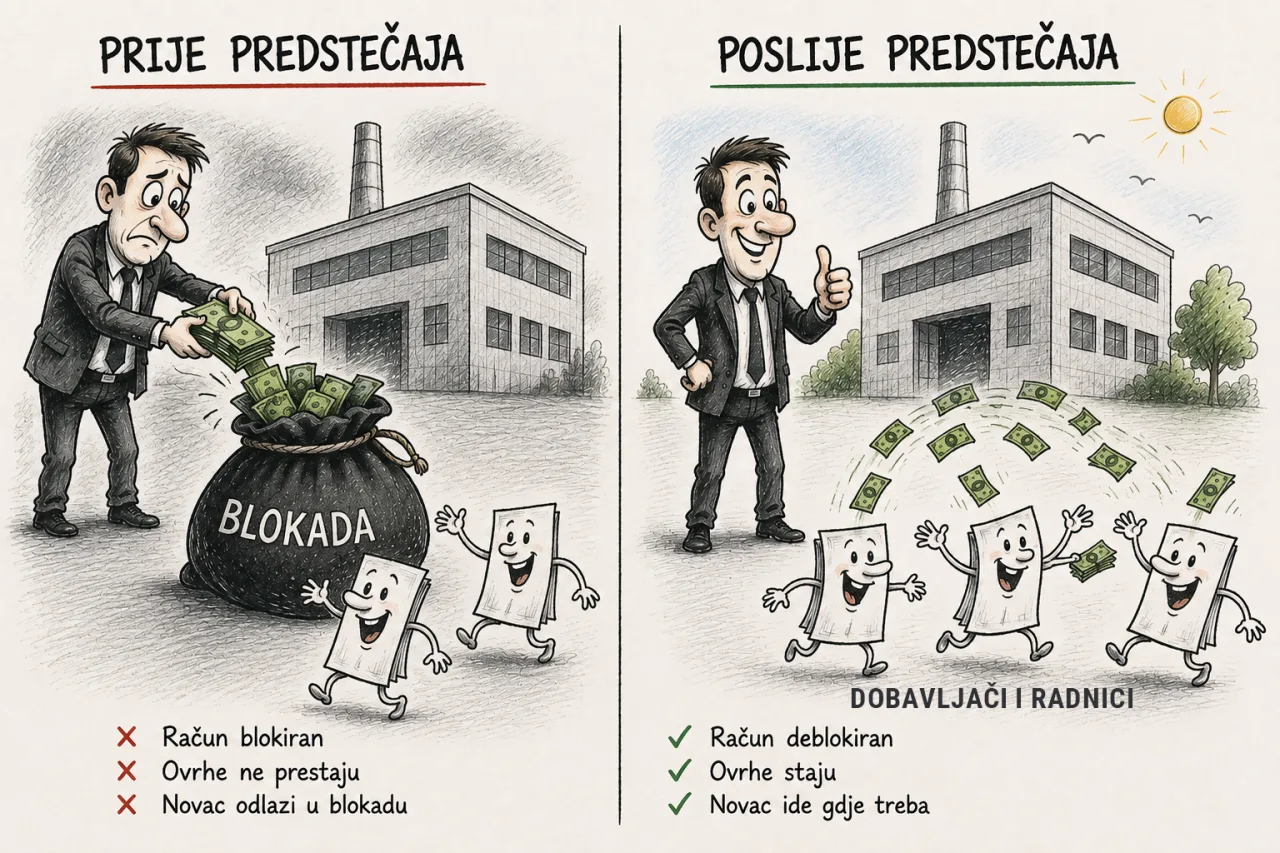
Maneo predstečaj ne priprema samo radi formalnog zaustavljanja starih osnova. Prije otvaranja izrađuje se pregled FINA-e, klasifikacija tražbina, plan prvih plaćanja, tjedni cash-flow i operativna pravila za novi dug.
Saša Rendulić i Maneo tim povezuju pravni učinak otvaranja s poslovnom sposobnošću društva da odmah nastavi rad. Predstečajevi u kojima je prvi dan nakon deblokade unaprijed modeliran imaju manji rizik nekontrolirane potrošnje i ponovne blokade. Predstečajna nagodba tada postaje operativni okvir za kontrolu starog duga, dok se svaki novi trošak odobrava prema održivosti tekućeg poslovanja.
Za procjenu trenutka reagiranja pročitajte znakovi potrebe za predstečajnim postupkom, a za financijski dio financijsko restrukturiranje.
Ne. Ključni učinak prema FINA-i vezan je uz otvaranje predstečajnog postupka i primitak sudskog rješenja, a ne samo uz predaju prijedloga.
Ne. Dug ostaje i obrađuje se kroz prijavu, utvrđivanje i plan restrukturiranja. Prestaje pojedinačna provedba u opsegu u kojem zakon tako određuje.
Može, ali samo zbog tražbina na koje postupak ne utječe, kao što su naprimjer plaće djelatnika. Zato je kontrola novih dospijeća jednako važna kao rješavanje starog duga.
Zaštitni učinci postupka mogu prestati, a stare osnove ponovno se aktivirati u skladu sa zakonom. Uprava mora imati unaprijed pripremljen alternativni scenarij.
Sljedeći korak
Ako je račun blokiran ili prijeti aktiviranje zadužnica, treba utvrditi koje osnove ulaze u predstečaj, koliko će novca stvarno biti raspoloživo i kako će se kontrolirati nova plaćanja. Za stručnu pripremu obratite se timu Maneo Hrvatska.
Sadržaj je informativnog i edukativnog karaktera. Primjena Stečajnog zakona, poreznih propisa, pravila prisilne naplate i instrumenata osiguranja ovisi o činjenicama pojedinog predmeta i propisima važećima u trenutku poduzimanja radnje.

Autor: Saša Rendulić, osnivač Maneo d.o.o. — 15 godina u predstečajnim postupcima
Saša Rendulić osnivač je i direktor društva Maneo, specijaliziranog za predstečajne postupke. Zajedno sa timom njegovih najbližih stručnjaka koji čine dipl. ekonomisti, odvjetnici, stečajni upravitelji, revizori i knjigovođe, više od 18 godina bavi se predstečajevima i stečajevima. Tijekom karijere vodio je više od 1000 predstečajnih postupaka (odnosno 70% od ukupnog broja svih predstečajeva u RH), što ga svrstava među najiskusnije stručnjake za područje predstečajnog restrukturiranja u Hrvatskoj.