Pozajmice vlasnika i povezanih društava u predstečaju: dokumentacija, subordinacija i rizici
31.08.2026Autor: Saša Rendulić, osnivač Maneo d.o.o. — 15 godina u predstečajnim postupcima
Autor: Saša Rendulić, osnivač Maneo d.o.o. — 15 godina u predstečajnim postupcima
Odgovor u 60 sekundi
Pozajmica vlasnika nije automatski nevaljana niti se automatski otpisuje u predstečajnom postupku. Mora se dokazati ugovorom, novčanim tokom i/ili obračunom kamata. Selektivni povrat vlasniku ili naknadno davanje osiguranja u razdoblju krize može izazvati pravne, porezne i pregovaračke rizike. U kvalitetnoj predstečajnoj nagodbi vlasnička tražbina često se subordinira ili pretvara u kapital kako bi se teret restrukturiranja pravednije rasporedio.
Mikro, male i srednje tvrtke često se financiraju novcem vlasnika kada banka ne želi povećati limit ili kada je potrebno brzo podmiriti plaće, poreze, dobavljače ili investiciju. Takav zajam može biti potpuno legitiman i poslovno opravdan.
Problem nastaje kada se prijenosi godinama evidentiraju bez ugovora, kada se novac kreće između više povezanih društava bez jasne namjene ili kada saldo uključuje privatne troškove npr….
U predstečaju vlasničke pozajmice moraju biti evidentirane jer utječu na ukupni iznos duga, formiranje skupina vjerovnika, glasovanje, porezni položaj i raspodjelu ekonomskog tereta. Vanjski vjerovnici žele znati je li vlasnik stvarno uložio novac i hoće li sudjelovati u restrukturiranju ili pokušava naplatiti sebe prije drugih.
Za svaku pozajmicu potrebno je prikupiti ugovor, odluku nadležnog tijela ako je potrebna, bankovni izvod, analitičku karticu, obračun kamate, eventualne anekse, dokumentaciju o eventualnom povratu. Samo knjigovodstveni saldo bez podloge često nije dovoljan za kvalitetnu prijavu tražbine.
Treba uskladiti evidencije dužnika i vjerovnika. Česta je situacija da jedno povezano društvo iskazuje potraživanje od 500.000 eura, dok drugo priznaje 420.000 eura zbog prijeboja, neproknjiženih računa ili različitog obračuna kamata.
Ako je novac uplaćivala fizička osoba, treba provjeriti je li ona stvarni vjerovnik ili je sredstva davala u ime drugog društva. Također, pozajmica može nastati preuzimanjem duga, cesijom ili prijebojem.
Treba evidentirati i naknadne promjene: produljenje dospijeća, povećanje kamate, davanje hipoteke, prijenos tražbine na drugu povezanu osobu ili pretvaranje otvorenih računa u zajam.
Uvjeti (kamata, rok, osiguranje i način povrata) između povezanih osoba trebaju biti dokumentirani.
Potrebno je provjeriti jesu li kamate pravilno obračunate i knjižene, postoji li obveza dokumentiranja transfernih cijena, je li dio kamate porezno priznat te jesu li eventualni prijeboji pravilno evidentirani. Predstečajna nagodba ne ispravlja automatski ranije računovodstvene ili porezne pogreške.
Ako se dio duga otpisuje ili pretvara u kapital, treba analizirati računovodstveni i porezni učinak kod dužnika i vjerovnika. Pravna provedba i knjiženje moraju biti međusobno usklađeni kako plan ne bi stvorio neočekivanu poreznu obvezu ili pogrešno prikazanu bilancu.
Velika povezana tražbina može znatno utjecati na glasačku strukturu. Zato se mora provjeriti njezina stvarnost, dospijeće, osiguranje, skupina i pravo glasa.
Ako je vlasnička tražbina osigurana, treba utvrditi kada je osiguranje nastalo i koja je realna vrijednost pokrića. Ako nije osigurana, treba procijeniti je li njezin ekonomski položaj stvarno usporediv s vanjskim dobavljačima ili bi zbog subordinacije i povezanosti trebala imati drugačiji tretman.
Transparentnost je presudna. Plan treba jasno prikazati sve povezane osobe, međusobne tražbine, jamstva, osiguranja, očekivani način namirenja i doprinos vlasnika.
| Instrument | Učinak | Kada može biti primjeren |
|---|---|---|
| Poček i dulji rok | Vlasnik se naplaćuje nakon stabilizacije i smanjuje kratkoročni odljev. | Kada tražbina postoji, ali poslovanje trenutačno nema likvidnost. |
| Subordinacija | Vlasnik prihvaća naplatu nakon vanjskih vjerovnika ili samo iz viška novca. | Kada je potrebno pokazati pravičnu raspodjelu tereta i povećati podršku planu. |
| Djelomičan ili potpuni otpis | Smanjuje dug i poboljšava kapacitet servisiranja drugih obveza. | Kada vlasnik želi očuvati vrijednost udjela i poslovanja umjesto naplate tražbine. |
| Konverzija duga u kapital | Smanjuje zaduženost i jača bilancu bez neposrednog novčanog odljeva. | Kada je korporativno, porezno i vlasnički izvedivo. |
| Novi novac uz odgodu starog | Vlasnik financira stabilizaciju, dok staru tražbinu podređuje planu. | Kada postoji održiva djelatnost, ali nedostaje obrtni kapital. |
| Namirenje iz prodaje određene imovine | Povrat je vezan uz konkretan budući priljev. | Samo ako se ne ugrožavaju prava drugih vjerovnika i operativna održivost. |
Konverzija duga u kapital nije samo računovodstveni prijenos. Potrebne su odgovarajuće korporativne odluke, procjena uvjeta, eventualna promjena udjela i provjera poreznih učinaka. Ako postoji više članova društva, konverzija može promijeniti vlasničku strukturu i upravljačka prava.
Subordinacija treba biti precizno definirana. Mora se znati odgađa li se samo dospijeće, odriče li se vlasnik kamata, smije li primiti uplatu prije potpunog namirenja određene skupine i što se događa u slučaju prodaje društva ili nove investicije.
U grupama društava novac se često centralno upravlja, ali svaki subjekt ima zasebnu imovinu, obveze i odgovornost uprave. Profitabilno društvo ne bi smjelo nekontrolirano financirati insolventno povezano društvo ako time ugrožava vlastite vjerovnike.
Treba analizirati cash pooling, management fee, najamnine, licence, predujmove, zajmove, zajednička jamstva i raspodjelu zajedničkih troškova. Svaka transakcija mora imati ugovornu osnovu i razuman ekonomski uvjet.
Ako se predstečaj vodi nad jednim društvom, treba procijeniti ovisnost o drugim članovima grupe. Hoće li oni nastaviti pružati usluge? Hoće li jamstva biti aktivirana? Može li naplata od povezanih društava doista biti ostvarena? Konsolidirani pogled pomaže razumjeti grupu, ali ne smije zamijeniti analizu pojedinog dužnika.
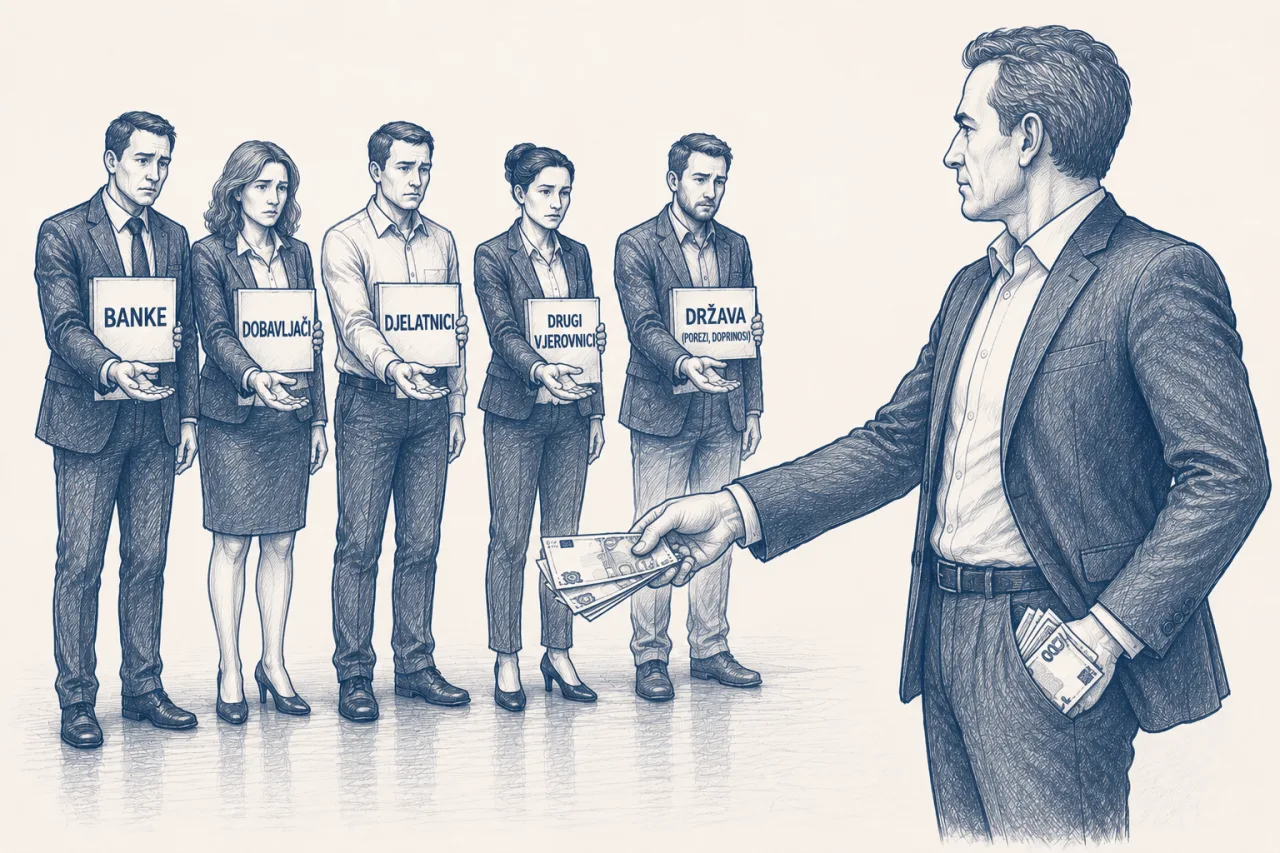
Vjerovnici očekuju da vlasnik ne prenese sav teret restrukturiranja na njih, a da istodobno zadrži puni budući dobitak. Razina doprinosa ovisi o vrijednosti poslovanja, uzroku krize, prethodnim povlačenjima novca i raspoloživoj imovini vlasnika.
Doprinos može biti novi kapital, novo financiranje, subordinacija, odricanje od kamata, otpis, dodatno osiguranje ili aktivno sudjelovanje u operativnim mjerama. Najvažnije je da je doprinos stvaran, pravodobno izvršen i ugrađen u model.
Vlasnik koji transparentno pokazuje što ulaže i što gubi ako plan ne uspije povećava vjerodostojnost predstečajne nagodbe. Vlasnik koji istodobno traži otpis od drugih, a izvlači novac iz društva stvara snažan razlog za protivljenje vjerovnika.
U projektima koje vodi Maneo, vlasničke i povezane tražbine analiziraju se prije konačnog razvrstavanja vjerovnika. Pregledavaju se ugovori, bankovni tokovi, kamate, osiguranja, prijeboji, porezni tretman i mogući položaj u alternativnom stečajnom scenariju.
Saša Rendulić i Maneo tim zatim modeliraju doprinos vlasnika koji je financijski izvediv i pregovarački uvjerljiv. Predstečajevi u kojima je položaj povezanih osoba transparentan imaju manji rizik osporavanja, glasačkih sporova i gubitka povjerenja.
Za financijski dio korisno je pročitati financijsko restrukturiranje tvrtke, a za skupine i glasovanje plan restrukturiranja u predstečaju.
Može, ako postoji valjana i dokaziva tražbina. Njezin tretman ovisi o pravnoj osnovi, osiguranju, povezanosti, dospijeću i mogućem položaju nižeg isplatnog reda.
Ne postoji univerzalan odgovor za svaku situaciju, ali isplata može biti vrlo rizična kada društvo ne podmiruje druge vjerovnike ili je već nesposobno za plaćanje. Potrebna je prethodna stručna analiza.
Ne. Može ojačati bilancu, ali mijenja vlasnički i porezni položaj te ne donosi nužno novi novac. Odluka ovisi o potrebama društva, strukturi vlasništva i planu financiranja.
Da, ali položaj i pravo glasa ovise o konkretnoj tražbini i zakonskim pravilima.
Sljedeći korak
Prije prijave ili povrata vlasničke pozajmice potrebno je uskladiti dokumentaciju, procijeniti pravni položaj i definirati doprinos vlasnika planu. Za analizu povezanih tražbina obratite se timu Maneo Hrvatska.
Sadržaj je informativnog i edukativnog karaktera. Primjena Stečajnog zakona, poreznih propisa, pravila prisilne naplate i instrumenata osiguranja ovisi o činjenicama pojedinog predmeta i propisima važećima u trenutku poduzimanja radnje.

Autor: Saša Rendulić, osnivač Maneo d.o.o. — 15 godina u predstečajnim postupcima
Saša Rendulić osnivač je i direktor društva Maneo, specijaliziranog za predstečajne postupke. Zajedno sa timom njegovih najbližih stručnjaka koji čine dipl. ekonomisti, odvjetnici, stečajni upravitelji, revizori i knjigovođe, više od 18 godina bavi se predstečajevima i stečajevima. Tijekom karijere vodio je više od 1000 predstečajnih postupaka (odnosno 70% od ukupnog broja svih predstečajeva u RH), što ga svrstava među najiskusnije stručnjake za područje predstečajnog restrukturiranja u Hrvatskoj.